DESPRE Obligatiile fiscale ale ONG-urilor, ce declaram si cand?

Principalele declarații in 2025 și termenele lor
Obligațiile fiscale ale ONG-urilor în România sunt stabilite de legislația specifică și pot varia în funcție de tipul de venituri, structura organizației și activitățile desfășurate.
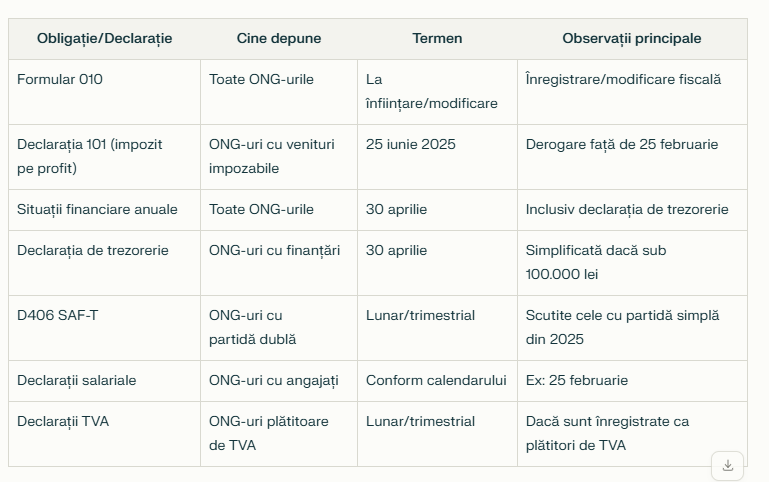
În 2025, principalele declarații și termenele lor sunt următoarele:
Ce declară ONG-urile și când
Declarația 101 – Impozit pe profit
Termen: 25 iunie 2025 (pentru anul fiscal anterior, conform OUG 153/2020 și art. 41 alin. (5) din Codul fiscal)3.
Observație: Termenul standard ar fi fost 25 februarie, dar pentru ONG-urile care nu desfășoară activitate economică, se aplică derogația.
Declarația privind situația de trezorerie
Termen: Depusă o dată cu situațiile financiare anuale, adică până la 30 aprilie a anului următor celui raportat (de exemplu, pentru 2024, până la 30 aprilie 2025)9.
Detalii: Dacă ONG-ul a primit finanțări sub 100.000 de lei, poate depune o declarație simplificată59.
Declarația D406 SAF-T (raportarea digitală a tranzacțiilor)
Situație 2025: ONG-urile au fost exceptate de la depunerea acestei declarații, datorită specificului contabilității în partidă simplă și a dificultăților tehnice67.
Observație: Proiectul de ordin al ANAF confirmă excluderea ONG-urilor, bisericilor și asociațiilor de proprietari de la obligația de a depune SAF-T67.
Alte declarații și obligații relevante
Situații financiare anuale
Termen: 30 aprilie a anului următor celui raportat9.
Conținut: Include declarația de trezorerie (dacă este cazul) și alte documente contabile necesare.
Înregistrare fiscală (formular 010)
Termen: La înființare sau în caz de modificări de identificare fiscală24.
ONG-urile depun declarația 101 pentru impozitul pe profit până la 25 iunie 2025.
Situațiile financiare anuale și declarația de trezorerie se depun până la 30 aprilie.
În 2025, ONG-urile nu mai sunt obligate să depună declarația D406 SAF-T.
Dacă ONG-ul primește finanțări sub 100.000 de lei, declarația de trezorerie poate fi simplificată.
Aceste obligații pot fi adaptate la situația specifică a fiecărui ONG, așa că este recomandat să consultați un specialist fiscal pentru cazuri particulare
Concluzie
ONG-urile au obligații fiscale specifice, adaptate în funcție de activitățile și veniturile lor. În 2025, principalele declarații sunt situațiile financiare anuale (inclusiv declarația de trezorerie, dacă e cazul), depuse până la 30 aprilie, și declarația 101 privind impozitul pe profit (dacă există venituri impozabile), depusă până la 25 iunie. ONG-urile cu contabilitate în partidă simplă au fost scutite de la depunerea SAF-T
- Distribuie
Scrie un comentariu
Fără comentarii