Diferenta intre asociatie si fundatie: avantaje si dezavantaje juridice

Asociația oferă flexibilitate și proceduri mai simple, Fundația este mai potrivită pentru proiecte resurse financiare mai mari.
Diferența juridică dintre o asociație și o fundație, precum și avantajele și dezavantajele acestora, sunt esențiale pentru alegerea formei organizatorice potrivite unui proiect nonprofit. Alegerea între asociație și fundație depinde de scopul și resursele inițiale ale organizatorilor. Asociația oferă flexibilitate și proceduri mai simple, potrivită pentru grupuri care doresc să activeze în interes general sau chiar personal nepatrimonial. Fundația este mai potrivită pentru proiecte cu un scop bine definit și resurse financiare mai mari, garantând stabilitate și continuitate prin afectarea permanentă a patrimoniului la scopul inițial
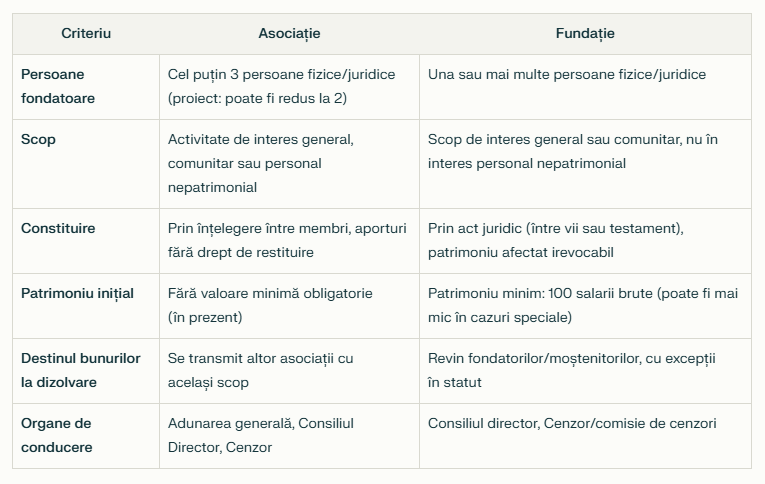
Iată o analiză detaliată, bazată pe legislația românească și practica actuală:
Diferențe fundamentale între asociație și fundație
Avantaje și dezavantaje juridice
Avantaje comune
- Persoană juridică de drept privat fără scop patrimonial: Ambele beneficiază de personalitate juridică, pot încheia contracte, au patrimoniu propriu și pot desfășura activități în interes general.
- Excepții fiscale: Sunt scutite de impozit pe profit și TVA pentru activitățile principale, cu excepția unor venituri economice specifice.
- Acces la finanțare: Pot obține finanțare nerambursabilă, credite avantajoase sau beneficii de la stat.
Avantaje specifice
Asociația:
- Poate fi constituită pentru scopuri mai variate, inclusiv în interesul personal nepatrimonial al membrilor.
- Proceduri de înființare mai simple și cerințe de patrimoniu mai mici.
- Membrii pot lua decizii directe în cadrul adunării generale.
Fundația:
- Poate fi înființată de o singură persoană, fie fizică, fie juridică..
- Patrimoniu afectat permanent scopului, asigurând stabilitate și continuitate.
- Mai puține controverse privind beneficiarul real, întrucât fondatorii nu mai au drepturi asupra patrimoniului după înființare.
Dezavantaje specifice
Asociația:
- Număr minim de membri obligatoriu (de regulă 3, cu excepții în proiecte de lege).
- Deciziile pot fi contestate mai ușor dacă procedurile nu sunt respectate.
Fundația:
- Patrimoniu minim inițial mult mai mare (100 salarii brute, cu excepții pentru fundații de colectare).
- Scopul trebuie să fie strict de interes general sau comunitar, nu în interesul fondatorilor.
- Actul constitutiv trebuie să fie în formă autentică, sub sancțiunea nulității.
- La dizolvare, bunurile revin fondatorilor/moștenitorilor, ceea ce poate limita continuitatea proiectului.
Principalele avantaje fiscale ale unei fundații
- Scutire de impozit pe profit și TVA pentru activitățile principale: Fundațiile sunt organizații fără scop lucrativ, fiind scutite de impozit pe profit și de TVA pentru veniturile realizate din activitățile de interes general sau comunitar, precum și pentru donații, sponsorizări și alte venituri neimpozabile prevăzute de lege.
- Venituri neimpozabile provenite din donații și sponsorizări: Donațiile și sponsorizările primite de la persoane fizice sau juridice sunt considerate venituri neimpozabile, atât pentru fundație, cât și pentru donator (în limitele legale).
- Deducceri fiscale pentru sponsorii fundației: Companiile care sponsorizează fundații pot deduce cheltuielile de sponsorizare din impozitul pe profit sau venit, în limitele stabilite de lege, dacă fundația este înscrisă în Registrul entităților pentru care se acordă deduceri fiscale.
- Direcționarea impozitului de către persoane fizice: Persoanele fizice pot direcționa până la 3,5% din impozitul pe venit către fundații, prin proceduri simplificate, astfel încât aceste sume să ajungă la destinație fără a mai fi impozitate.
- Acces la finanțare nerambursabilă și alte beneficii: Fundațiile pot beneficia de finanțare nerambursabilă, credite avantajoase și alte subvenții destinate organizațiilor nonprofit.
Aceste avantaje fiscale sunt menite să sprijine activitățile de interes public și comunitar, făcând din fundații instrumente eficiente pentru acțiuni caritabile, sociale și educaționale.
Fundațiile pot desfășura activități economice, dar doar în anumite condiții și cu respectarea strictă a legislației, pentru a păstra statutul de organizație fără scop lucrativ și a beneficia de avantaje fiscale.
Principalele tipuri de activități economice permise fără a deveni impozabile
Activități economice accesorii și în strânsă legătură cu scopul principal: Fundațiile pot desfășura activități economice doar dacă acestea au caracter accesoriu și sunt în strânsă legătură cu scopul principal al fundației. Veniturile obținute din aceste activități trebuie să fie utilizate exclusiv pentru finanțarea activităților principale ale fundației, nu pentru distribuirea profitului24.
Exemple de activități economice permise:
- Organizarea de cursuri, seminarii sau evenimente cu taxă de participare, dacă sunt în concordanță cu scopul fundației (educație, cultură, sănătate etc.).
- Vânzarea de publicații proprii sau alte materiale informative.
- Prestări de servicii sau livrări de bunuri strâns legate de activitatea principală (de exemplu: asistență socială, protecția copiilor, activități culturale, sportive sau educaționale)31.
- Organizarea de spectacole, expoziții sau alte evenimente culturale sau educaționale, cu taxă de intrare.
Activități economice care nu pot fi considerate principale:
- Fundațiile nu pot desfășura activități economice ca scop principal, ci doar ca mijloc de finanțare a activităților principale. Dacă activitățile economice devin predominante sau sunt desfășurate în scopul obținerii de profit, fundația poate pierde statutul de organizație nonprofit și poate deveni impozabilă24.
Scutiri de impozit și TVA pentru anumite activități:
- Anumite activități, precum asistența socială, protecția copiilor, activitățile culturale, educaționale sau sportive, pot fi scutite de TVA și/sau impozit pe profit, dacă sunt în concordanță cu scopul fundației și nu produc distorsiuni de concurență.
Fundațiile pot desfășura activități economice doar dacă acestea sunt accesorii, în strânsă legătură cu scopul principal și nu au scopul obținerii de profit. Veniturile obținute trebuie să fie utilizate pentru finanțarea activităților principale ale fundației. Astfel, fundația rămâne neimpozabilă pentru veniturile principale și pentru activitățile economice care îndeplinesc aceste condiții.
- Distribuie
Scrie un comentariu
Fără comentarii